特惠-27考研
早鸟-28考研课
双证硕士:在线咨询
免联考-同等学力
在职研:1对1答疑
新东方考研Ai择校
考研英语水平测试
计算机考研:择校备考包
法硕:择校备考大礼包
保研-路线图
必备:考研招简大合集
考研备考:重点复习资料
27考研-新大纲对比
扫码加入训练营
牢记核心词
学习得礼盒
2016年考研数学复习,公式是首要掌握的基础和关键。新东方在线整理了概率论与数理统计部分的重要公式,希望考生收藏背诵,并在复习中灵活的掌握和运用,提升解题能力。
2016年考研数学概率与统计公式:随机变量数字特征
(1)一维随机变量的数字特征 | 离散型 | 连续型 | |
期望 期望就是平均值 | 设X是离散型随机变量,其分布律为P( )=pk,k=1,2,…,n,
(要求绝对收敛) | 设X是连续型随机变量,其概率密度为f(x),
(要求绝对收敛) | |
函数的期望 | Y=g(X)
| Y=g(X)
| |
方差 D(X)=E[X-E(X)]2, 标准差 , | |||
矩 | ①对于正整数k,称随机变量X的k次幂的数学期望为X的k阶原点矩,记为vk,即 νk=E(Xk)= , k=1,2, …. ②对于正整数k,称随机变量X与E(X)差的k次幂的数学期望为X的k阶中心矩,记为,即
= , k=1,2, …. | ①对于正整数k,称随机变量X的k次幂的数学期望为X的k阶原点矩,记为vk,即 νk=E(Xk)= k=1,2, …. ②对于正整数k,称随机变量X与E(X)差的k次幂的数学期望为X的k阶中心矩,记为,即
= k=1,2, …. | |
切比雪夫不等式 | 设随机变量X具有数学期望E(X)=μ,方差D(X)=σ2,则对于任意正数ε,有下列切比雪夫不等式
切比雪夫不等式给出了在未知X的分布的情况下,对概率
的一种估计,它在理论上有重要意义。 | ||
(2)期望的性质 | (1) E(C)=C (2) E(CX)=CE(X) (3) E(X+Y)=E(X)+E(Y), (4) E(XY)=E(X) E(Y),充分条件:X和Y独立; 充要条件:X和Y不相关。 | ||
(3)方差的性质 | (1) D(C)=0;E(C)=C (2) D(aX)=a2D(X); E(aX)=aE(X) (3) D(aX+b)= a2D(X); E(aX+b)=aE(X)+b (4) D(X)=E(X2)-E2(X) (5) D(X±Y)=D(X)+D(Y),充分条件:X和Y独立; 充要条件:X和Y不相关。 D(X±Y)=D(X)+D(Y) ±2E[(X-E(X))(Y-E(Y))],无条件成立。 而E(X+Y)=E(X)+E(Y),无条件成立。 | ||
(4)常见分布的期望和方差 | 期望 | 方差 | |
0-1分布 | p | ||
二项分布 | np | ||
泊松分布 | |||
几何分布 | |||
超几何分布 | |||
均匀分布 | |||
指数分布 | |||
正态分布 | |||
n | 2n | ||
t分布 | 0 | (n>2) | |
(5)二维随机变量的数字特征 | 期望 | ||
函数的期望 | =
| =
| |
方差 | |||
协方差 | 对于随机变量X与Y,称它们的二阶混合中心矩 为X与Y的协方差或相关矩,记为 ,即
与记号 相对应,X与Y的方差D(X)与D(Y)也可分别记为 与 。 | ||
相关系数 | 对于随机变量X与Y,如果D(X)>0, D(Y)>0,则称
为X与Y的相关系数,记作 (有时可简记为 )。 | |≤1,当| |=1时,称X与Y完全相关: 完全相关 而当 时,称X与Y不相关。 以下五个命题是等价的: ① ; ②cov(X,Y)=0; ③E(XY)=E(X)E(Y); ④D(X+Y)=D(X)+D(Y); ⑤D(X-Y)=D(X)+D(Y). | ||
协方差矩阵 | |||
混合矩 | 对于随机变量X与Y,如果有 存在,则称之为X与Y的k+l阶混合原点矩,记为 ;k+l阶混合中心矩记为:
| ||
(6)协方差的性质 | (i) cov (X, Y)=cov (Y, X); (ii) cov(aX,bY)=ab cov(X,Y); (iii) cov(X1+X2, Y)=cov(X1,Y)+cov(X2,Y); (iv) cov(X,Y)=E(XY)-E(X)E(Y). | ||
(7)独立和不相关 | (i) 若随机变量X与Y相互独立,则 ;反之不真。 (ii) 若(X,Y)~N( ), 则X与Y相互独立的充要条件是X和Y不相关。 | ||

【考研数学】资料这里有↑↑↑
 资料下载
2014年-2025年考研历年真题汇总
发布时间:2024-04-25扫码添加【考研班主任】
即可领取资料包
考研大纲PDF电子版下载-历年(附解析)
发布时间:2024-04-25扫码添加【考研班主任】
即可领取资料包
2026年考研政数英备考资料zip压缩包
发布时间:2024-04-25扫码添加【考研班主任】
即可领取资料包
考研英语大纲词汇5500打印版(基础必备)
发布时间:2024-04-25扫码添加【考研班主任】
即可领取资料包
新东方在线考试模拟题【12套】
发布时间:2024-04-25扫码添加【考研班主任】
即可领取资料包
2026年考研专业课知识点总结
发布时间:2024-04-25扫码添加【考研班主任】
即可领取资料包
新东方考研资料下载地址
发布时间:2023-05-17新东方在线考研资料合集
下载方式:微信扫码,获取网盘链接
目录:
1.2013-2023年近10年政数英真题及解析PDF版(新东方)
2.2013-2023年专业课考试历年真题及解析PDF版
3.24考研复习备考资料大合集:大纲+备考资料+词汇书+考前押题+自命题
资料介绍:
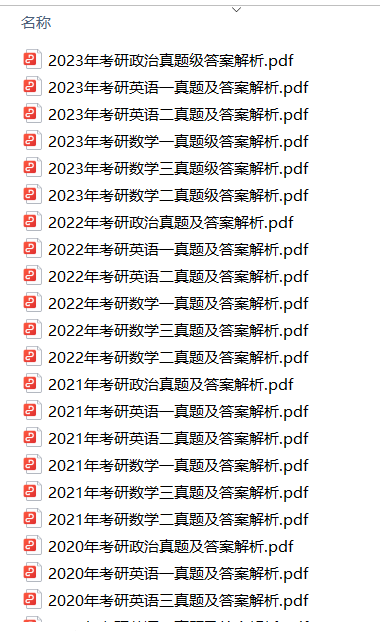
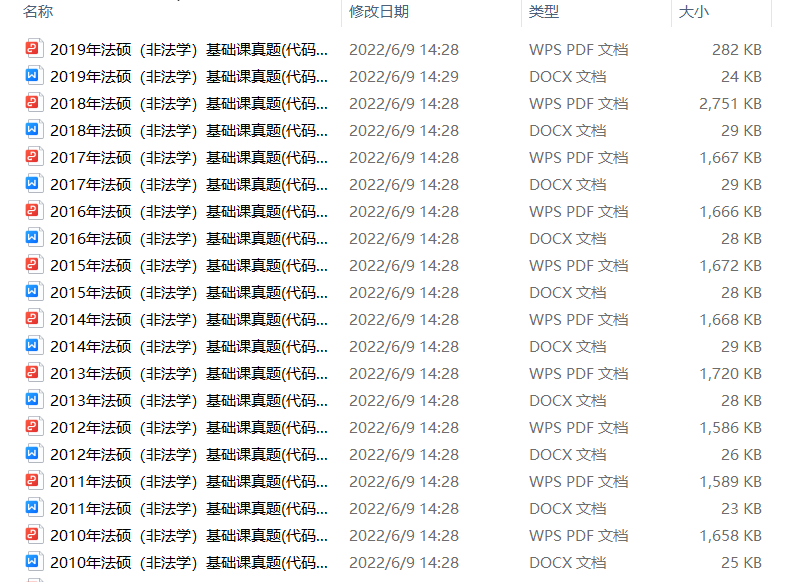
1.2013-2023年近10年政数英真题及解析PDF版(新东方)
 、
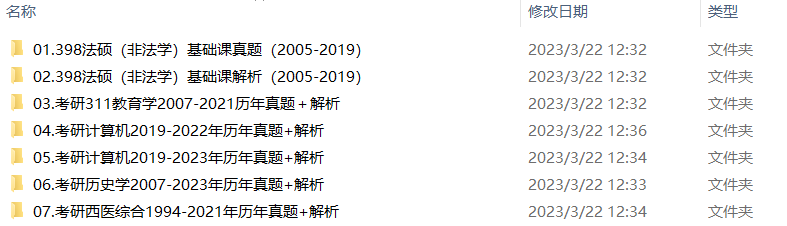
2.2013-2023年专业课考试历年真题及解析PDF版
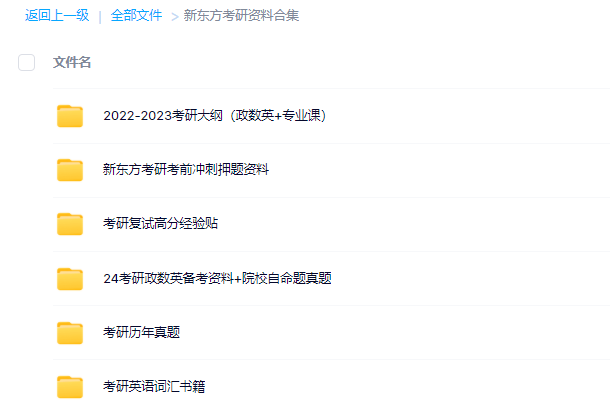
3.24考研复习备考资料大合集
3.24考研复习备考资料:考研大纲
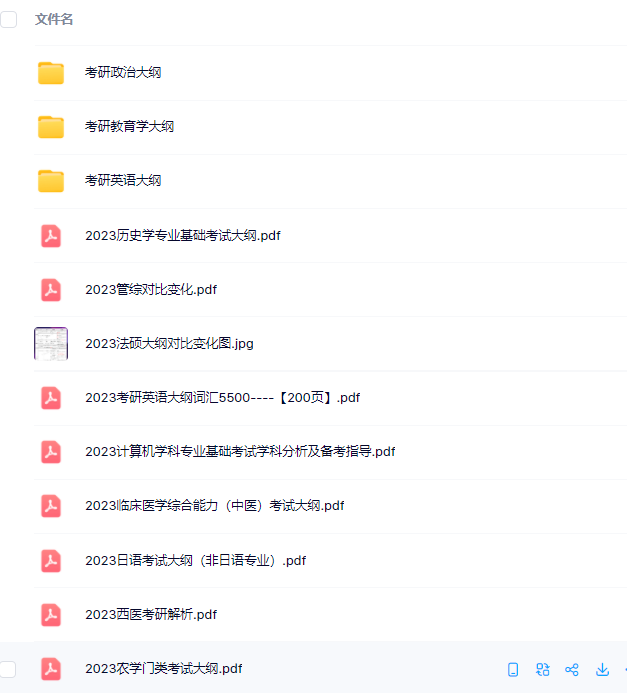
3.24考研复习备考资料:政数英备考资料+自命题真题
------------------
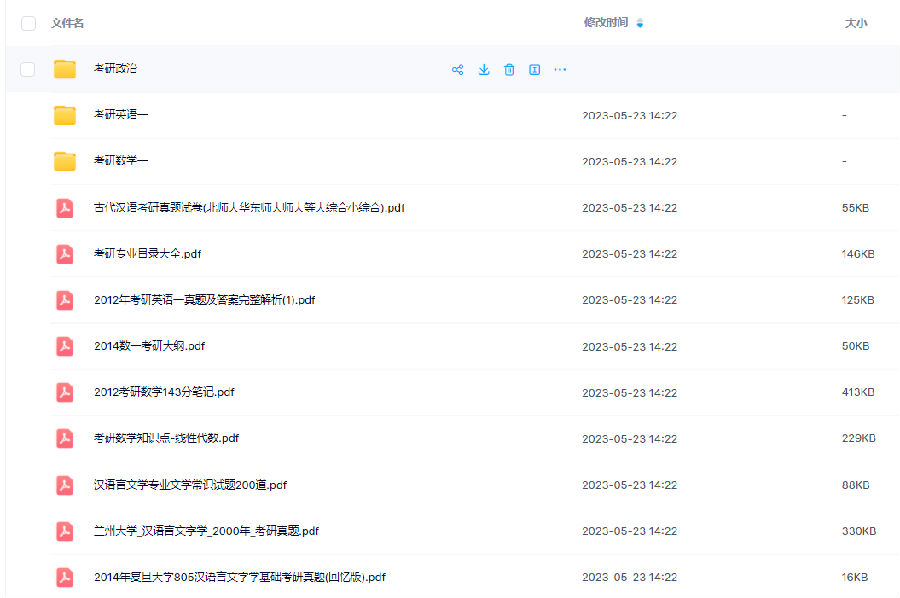
考研备考过程中,尤其是专业课部分,参考往年的考试真题,对于我们的复习有更好的帮助。北京大学考研真题资料都有哪些?小编为大家进行了汇总。
北京大学考研真题资料-公共课
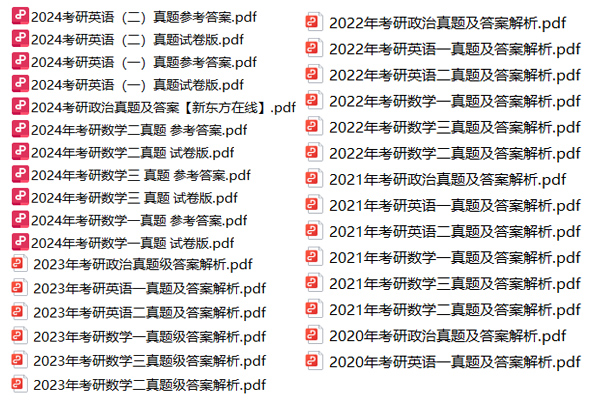
北京大学考研真题资料-专业课
以上就是关于“北京大学考研真题资料下载(历年汇总)”的整理,更多考研资料下载,请关注微信获取下载地址。
2024考研公共课必背知识点汇总
发布时间:2023-01-03扫码添加【考研班主任】
即可领取资料包
2013-2023考研历年真题汇总
发布时间:2023-01-03扫码添加【考研班主任】
即可领取资料包
考研英语大纲词汇(PDF可打印)
发布时间:2023-01-03扫码添加【考研班主任】
即可领取资料包
2024考研专业课知识点总结
发布时间:2023-01-03扫码添加【考研班主任】
即可领取资料包
2023考研政治 内部押题 PDF
发布时间:2022-11-16扫码添加【考研班主任】
即可领取资料包
徐涛:23考研预测六套卷
发布时间:2022-11-16扫码添加【考研班主任】
即可领取资料包
考研政数英冲刺资料最新整理
发布时间:2022-11-16扫码添加【考研班主任】
即可领取资料包
23考研答题卡模板打印版
发布时间:2022-11-16扫码添加【考研班主任】
即可领取资料包
2023考研大纲词汇5500PDF电子版
发布时间:2022-07-28扫码添加【考研班主任】
即可领取资料包
考研历年真题(公共课+专业课)
发布时间:2022-07-28扫码添加【考研班主任】
即可领取资料包
考研英语阅读100篇附解析及答案
发布时间:2022-01-07扫码添加【考研班主任】
即可领取资料包
新东方考研学霸笔记整理(打印版)
发布时间:2022-01-07扫码添加【考研班主任】
即可领取资料包
2001-2021年考研英语真题答案(可打印版)
发布时间:2022-01-07扫码添加【考研班主任】
即可领取资料包
考研英语词汇5500(完整版下载)
发布时间:2022-01-07扫码添加【考研班主任】
即可领取资料包
2022考研政审表模板精选10套
发布时间:2022-01-07扫码添加【考研班主任】
即可领取资料包
历年考研真题及答案 下载
发布时间:2021-12-09扫码添加【考研班主任】
即可领取资料包
考研政审表模板汇总
发布时间:2020-06-17扫码添加【考研班主任】
即可领取资料包
近5年考研英语真题汇总
发布时间:2020-06-17扫码添加【考研班主任】
即可领取资料包
考研英语大纲词汇5500
发布时间:2020-06-17扫码添加【考研班主任】
即可领取资料包
2022考研12大学科专业排名汇总
发布时间:2019-11-21扫码添加【考研班主任】
即可领取资料包
2023考研政治复习备考资料【珍藏版】
发布时间:2019-11-21扫码添加【考研班主任】
即可领取资料包
考研英语万能模板+必备词汇+范文
发布时间:2019-11-21扫码添加【考研班主任】
即可领取资料包
考研数学一、二、三历年真题整理
发布时间:2019-11-21扫码添加【考研班主任】
即可领取资料包

添加班主任领资料
添加考研班主任
免费领取考研历年真题等复习干货资料
 推荐阅读
为了让考研的同学更高效地复习考研数学,新东方在线考研频道归纳整理了“2026考研数学概率论条件概率等部分知识点”,备考考研数学的同学可以了解一下,希望对大家有所帮助。
为了让考研的同学更高效地复习考研数学,新东方在线考研频道归纳整理了“2026考研数学概率论部分知识随机变量的数字特征”,备考考研数学的同学可以了解一下,希望对大家有所帮助。
为了让考研的同学更高效地复习考研数学,新东方在线考研频道归纳整理了“2026考研数学概率论部分知识二维离散型随机变量”,备考考研数学的同学可以了解一下,希望对大家有所帮助。
为了让考研的同学更高效地复习考研数学,新东方在线考研频道归纳整理了“2026考研数学概率论部分知识随机变量及其分布”,备考考研数学的同学可以了解一下,希望对大家有所帮助。
为了让考研的同学更高效地复习考研数学,新东方在线考研频道归纳整理了“2026考研数学概率论备考五大公式有哪些”,备考考研数学的同学可以了解一下,希望对大家有所帮助。
资料下载
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
新东方在线考研资料合集
下载方式:微信扫码,获取网盘链接
目录:
1.2013-2023年近10年政数英真题及解析PDF版(新东方)
2.2013-2023年专业课考试历年真题及解析PDF版
3.24考研复习备考资料大合集:大纲+备考资料+词汇书+考前押题+自命题
资料介绍:
1.2013-2023年近10年政数英真题及解析PDF版(新东方)
、
2.2013-2023年专业课考试历年真题及解析PDF版
3.24考研复习备考资料大合集
3.24考研复习备考资料:考研大纲
3.24考研复习备考资料:政数英备考资料+自命题真题
------------------
考研备考过程中,尤其是专业课部分,参考往年的考试真题,对于我们的复习有更好的帮助。北京大学考研真题资料都有哪些?小编为大家进行了汇总。
北京大学考研真题资料-公共课
北京大学考研真题资料-专业课
以上就是关于“北京大学考研真题资料下载(历年汇总)”的整理,更多考研资料下载,请关注微信获取下载地址。
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
扫码添加【考研班主任】
即可领取资料包
 阅读排行榜
 相关内容
 公开课
 网友热搜